

Bütçe yapmak kâğıt üzerinde kolay görünse de ay içinde harcamaları takip etmek çoğu kişi için zorlayıcıdır. Kartla yapılan harcamalar soyut kalır ve hangi kategoride ne kadar harcandığı ay sonunda ortaya çıkar. Zarf yöntemi, her harcama kategorisi için ayrılan tutarı fiziksel olarak ayırarak bu sorunu çözen eski ama hâlâ etkili bir tekniktir.
Zarf yöntemi nedir?
Zarf yönteminde ay başında her harcama kategorisi için bir zarf hazırlanır ve o kategoriye ayrılan nakit para zarfa konur. Ay boyunca o kategorideki harcamalar yalnızca ilgili zarftaki paradan yapılır. Zarf boşaldığında, o kategoride ay sonuna kadar başka harcama yapılmaz veya başka bir zarftan bilinçli bir aktarım yapılır.
Bu yöntem, harcamaları somut hale getirdiği için kontrol duygusunu güçlendirir. Zarftaki paranın azaldığını görmek, harcama kararlarını daha bilinçli hale getirir.
Adım adım uygulama
1. Bütçenizi belirleyin
Zarf yöntemi bir bütçenin uygulama aracıdır. Önce aylık gelirinizi ve giderlerinizi belirleyin. Henüz bütçeniz yoksa ev bütçesi nasıl yapılır yazımızla başlayabilirsiniz.
2. Zarf kategorilerini seçin
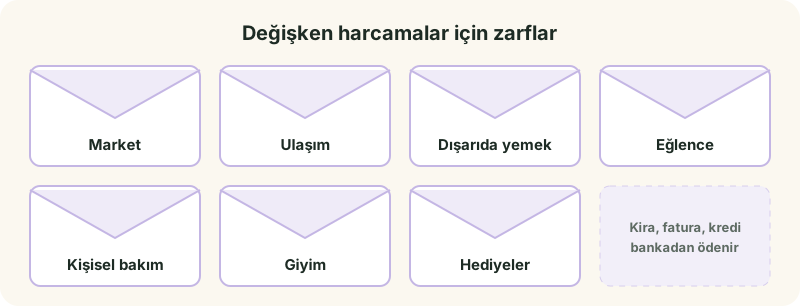
Zarf yöntemi en çok değişken ve isteğe bağlı harcamalarda işe yarar. Kira, faturalar ve kredi gibi sabit ödemeler genellikle banka üzerinden yapılmaya devam eder. Zarf için uygun kategoriler:
- Market
- Ulaşım veya yakıt
- Dışarıda yemek
- Eğlence ve hobiler
- Kişisel bakım
- Giyim
- Hediyeler
3. Tutarları belirleyin
Her kategoriye gerçekçi bir tutar ayırın. Geçmiş aylardaki harcamalarınızı referans alın. İlk ay tutarları çok düşük belirlemek yöntemi sürdürmeyi zorlaştırabilir.
4. Zarfları hazırlayın
Ay başında her zarfa ilgili tutarı koyun ve zarfın üzerine kategori adını ve tutarı yazın. Zarfların içine küçük bir kağıt koyup her harcamayı not etmek, takibi kolaylaştırır.
5. Kurala uyun
Harcama yaparken yalnızca ilgili zarftan para kullanın. Zarf boşaldığında harcamayı ertelemek ya da başka bir zarftan bilinçli olarak aktarım yapmak gerekir.
İpucu: Hafta bazlı çalışmak isterseniz aylık tutarı dörde bölüp her hafta için ayrı zarflar hazırlayabilirsiniz. Böylece ayın ilk haftasında tüm market parasını harcama riski azalır.
Dijital zarf yöntemi
Nakit kullanımının azaldığı günümüzde zarf yöntemini dijital olarak da uygulamak mümkündür.
- Ayrı hesaplar: Bazı bankalar tek bir ana hesap altında birden fazla alt hesap veya "kumbara" açmanıza izin verir. Her kategoriye bir alt hesap ayırabilirsiniz.
- Bütçe uygulamaları: Pek çok bütçe uygulaması, kategorilere tutar atayıp harcamaları bu tutardan düşen sanal zarflar sunar.
- Basit tablo: Bir hesap tablosunda her kategori için kalan tutarı her harcamadan sonra güncelleyebilirsiniz.
Ay sonunda artan para
Ay sonunda bir zarfta para kalırsa bunu bir başarı olarak görün. Artan parayı:
- Bir sonraki ayın aynı zarfına ekleyebilir,
- Birikim hesabına aktarabilir,
- Ya da belirli bir hedef için ayırabilirsiniz.
Artan tutarları birikime yönlendirmek, yöntemin motivasyonunu artırır.
Zarf yönteminin avantajları ve sınırlılıkları
| Avantajlar | Dikkat edilmesi gerekenler |
|---|---|
| Harcamaları somutlaştırır | Fazla nakit taşımak güvenlik riski oluşturabilir |
| Aşırı harcamayı önler | Online harcamalar için dijital versiyon gerekir |
| Takibi kolaylaştırır | Esneklik gerektiren durumlarda planlama ister |
Dikkat: Evde ya da yanınızda yüksek miktarda nakit bulundurmak kayıp ve hırsızlık riskini artırabilir. Nakit zarfları güvenli bir yerde saklayın ve yalnızca ihtiyaç duyduğunuz zarfı yanınıza alın. Dijital versiyon bu açıdan daha güvenli bir seçenek olabilir.
Yöntemi aileyle uygulamak
Zarf yöntemi aile bütçesinde de etkili bir şekilde kullanılabilir. Market, çocuk masrafları ve aile etkinlikleri için ortak zarflar oluştururken her yetişkin için küçük bir kişisel harcama zarfı ayırmak, harcamalar konusundaki tartışmaları azaltır.
Çocuklar da kendi küçük zarflarıyla bu sisteme katılabilir. Örneğin harçlıklarını "harcama" ve "birikim" zarflarına ayırmaları, bütçe kavramını somut bir şekilde öğrenmelerini sağlar. Ay sonunda aile olarak zarfları birlikte değerlendirmek, ortak hedeflere ulaşmayı da kolaylaştırır.
Sık Sorulan Sorular
Zarf yöntemi herkese uygun mu?
Harcamalarını takip etmekte zorlanan ve somut bir sisteme ihtiyaç duyan kişiler için özellikle faydalıdır. Düzenli takip alışkanlığı olan kişiler ise doğrudan dijital takip yöntemlerini tercih edebilir.
Bir zarf ay ortasında biterse ne yapmalıyım?
Önce harcamayı erteleyip erteleyemeyeceğinizi düşünün. Zorunluysa başka bir zarftan bilinçli olarak aktarım yapın ve bir sonraki ay bu kategorinin tutarını gözden geçirin.
Sonuç
Zarf yöntemi, harcamaları kategorilere ayırarak somut hale getiren ve kontrol duygusunu güçlendiren basit bir tekniktir. İster nakit ister dijital olarak uygulayın; önemli olan her kategoriye gerçekçi bir tutar ayırmak ve bu sınıra sadık kalmaktır.
Bu yazı genel bilgilendirme amaçlıdır. Sağlık, beslenme veya güvenlikle ilgili özel durumlarınızda bir uzmana danışın.


Yorumlar (0)
Henüz yorum yapılmamış. İlk yorumu siz yazın.